Ulga termomodernizacyjna a nowy dom czy dostaniesz odliczenie?
Ulga termomodernizacyjna dotyczy nowych domów tylko w jednym wąskim scenariuszu: gdy budynek już istnieje jako konstrukcja i jednocześnie nie jest w trakcie budowy w rozumieniu Prawa budowlanego. Fiskus w interpretacji 0112-KDIL2-1.4011.378.2025.3.TR z 23 lipca 2025 r. odmówił odliczenia 53 tys. zł (106 tys. zł w przypadku małżonków) za fotowoltaikę zamontowaną w domu modułowym dwa miesiące po odbiorze, uznając montaż za element wykończenia, nie modernizacji. Ministerstwo Finansów w objaśnieniach DD3.8203.1.2025 (lipiec 2025) łagodzi to podejście, ale rozbieżność między resortem a Krajową Informacją Skarbową tworzy pole do sporów, w których stawką są dziesiątki tysięcy złotych zwrotu z PIT.
- Dom modułowy, fotowoltaika i pompa ciepła - casus z interpretacji KIS
- Ulga termomodernizacyjna 2025 - co wypadło z listy, a co nadal odliczysz
- Stanowisko ekspertów i głos z Sejmu - dlaczego fiskus blokuje rozszerzenie ulgi
- Jak bezpiecznie rozliczyć ulgę w nowym domu i uniknąć pułapki fiskusa
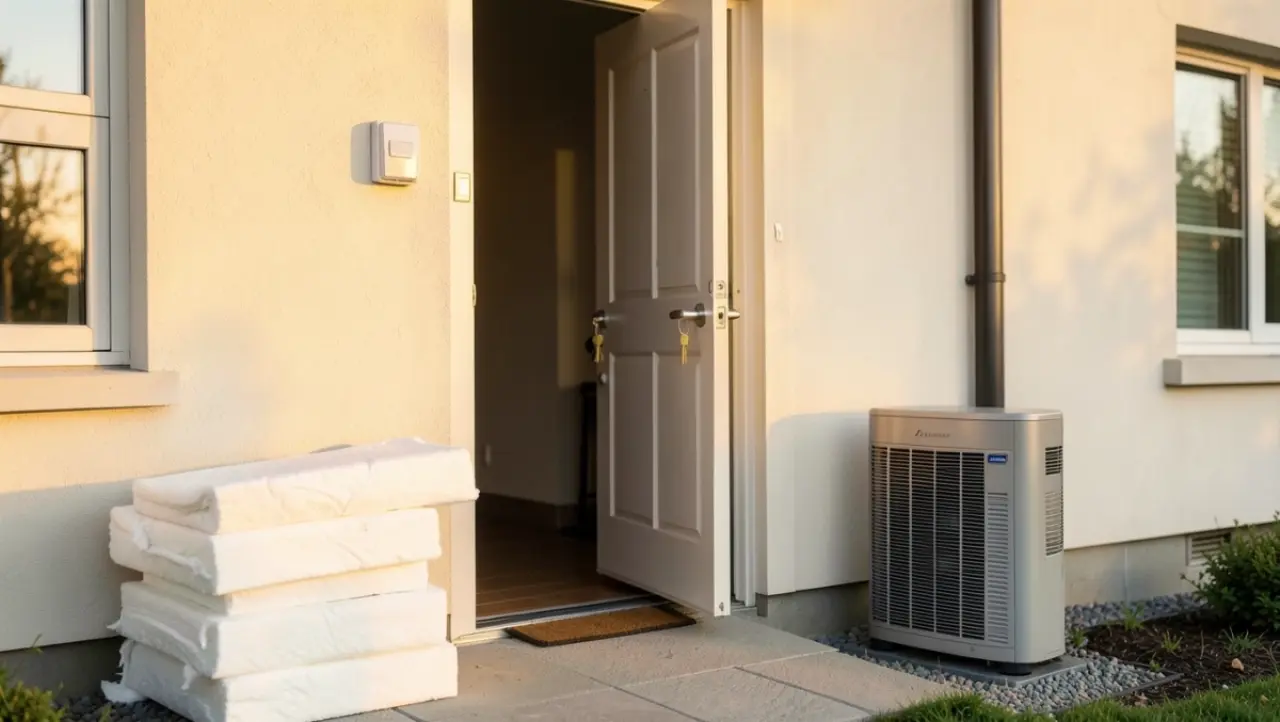
Dom modułowy, fotowoltaika i pompa ciepła - casus z interpretacji KIS
Sprawa, która rozgrzała internetowe fora budowlane, dotyczy mężczyzny, który odebrał dom modułowy 21 lipca 2021 r. i we wrześniu tego samego roku zamontował na dachu instalację fotowoltaiczną o wartości przekraczającej 50 tys. zł. Z punktu widzenia fizyki budynku wszystko się zgadzało: dach istniał, panele miały realnie obniżać zapotrzebowanie na energię, faktura została opłacona w tym samym roku podatkowym. Z punktu widzenia skarbówki nic się nie zgadzało.
Organ uznał, że skoro wcześniej w budynku nie funkcjonowała instalacja fotowoltaiczna, to jej montaż nie stanowi modernizacji, lecz element wykończenia nowego obiektu. Brzmi to paradoksalnie, bo przecież każda termomodernizacja z natury zakłada, że czegoś wcześniej nie było. Jednak KIS konsekwentnie trzyma się linii, że przedsięwzięcie termomodernizacyjne musi dotyczyć modernizacji już istniejącego układu, nie tworzenia go od zera w świeżym budynku.
Warto przy tym pamiętać, że dom modułowy to pełnoprawny budynek mieszkalny jednorodzinny w rozumieniu art. 3 pkt 2a Prawa budowlanego. Konstrukcja modułowa nie wyklucza ulgi, o ile spełnione są łącznie trzy warunki: obiekt faktycznie istnieje, inwestor jest jego właścicielem ujawnionym w PIT, a wydatki nie zostały poniesione w toku budowy. Warunek trzeci bywa najtrudniejszy do udowodnienia, bo granica między budową a użytkowaniem bywa płynna.
Uwaga: sam protokół odbioru końcowego nie przesądza o zakończeniu budowy w rozumieniu przepisów podatkowych. Dopóki trwają prace wykończeniowe lub instalacyjne, fiskus może potraktować poniesione koszty jako element procesu budowlanego, nie modernizacyjnego.
W analogicznej sytuacji z pompą ciepła typu powietrze-woda o mocy 9 kW (koszt ok. 35 tys. zł) oraz fotowoltaiką 5 kWp (ok. 28 tys. zł), łączny wydatek rzędu 63 tys. zł przekracza limit 53 tys. zł dla osoby samotnej, ale mieści się w limicie 106 tys. zł dla małżeństwa. Różnica 10 tys. zł, która mogłaby zostać odliczona, przepada właśnie przez zakwestionowanie kwalifikowalności całego przedsięwzięcia, nie jego fragmentu.
Dlaczego fiskus odróżnia wykończenie od modernizacji
Klucz tkwi w definicji przedsięwzięcia termomodernizacyjnego. Przepisy wprost wskazują na modernizację budynku, czyli poprawę stanu istniejącego. Gdy budynek dopiero powstaje, nie ma czego modernizować. Wykończenie, nawet jeśli obejmuje energooszczędne rozwiązania, traktowane jest jak realizacja projektu budowlanego. Ten sam panel fotowoltaiczny zamontowany rok po odbiorze może więc zostać uznany albo za modernizację (jeśli instalacji wcześniej nie było i montujemy ją jako ulepszenie), albo za wykończenie (jeśli montaż następuje w ramach prac końcowych budowy).
Ulga termomodernizacyjna 2025 - co wypadło z listy, a co nadal odliczysz
Lista wydatków kwalifikowanych przeszła istotną rewolucję na przełomie 2024 i 2025 r. Z końcem grudnia 2024 r. z listy wypadły piece gazowe i olejowe, a wraz z nimi wszelkie instalacje grzewcze oparte na paliwach kopalnych. Zmiana wymusiła na tysiącach podatników przyspieszenie inwestycji albo rezygnację z ulgi na rzecz droższej pompy ciepła.
| Co odliczysz w 2025 r. | Co wypadło z końcem 2024 r. |
|---|---|
| Pompy ciepła (powietrze, grunt, woda) | Kotły i piece gazowe |
| Instalacja fotowoltaiczna z magazynem energii | Kotły i piece olejowe |
| Ocieplenie ścian, dachu, stropu, podłogi | Grzejniki zasilane gazem ziemnym |
| Okna i drzwi zewnętrzne o niskim współczynniku U | Instalacje ogrzewania na LPG |
| Wentylacja mechaniczna z rekuperacją | Przyłącza do sieci gazowej (jeśli kończyły się piecem gazowym) |
| Inteligentne systemy zarządzania energią (do 5 tys. zł) | Kominki na drewno bez klasy energetycznej |
Nowa lista mocno faworyzuje rozwiązania oparte na OZE. Pompa ciepła powietrze-woda o mocy 9 kW kosztuje średnio 32-38 tys. zł z montażem, gruntowa 55-80 tys. zł, a fotowoltaika 6 kWp z falownikiem hybrydowym oscyluje wokół 30-35 tys. zł. Sam magazyn energii o pojemności 10 kWh to wydatek rzędu 18-22 tys. zł, ale w połączeniu z panelami pozwala zmaksymalizować autokonsumpcję.
Limit wydatków pozostał bez zmian: 53 tys. zł dla osoby fizycznej, 106 tys. zł dla małżonków rozliczających się wspólnie. Warto podkreślić, że limit obowiązuje łącznie na wszystkie przedsięwzięcia termomodernizacyjne zrealizowane w jednym budynku, nie na każde z osobna. Oznacza to, że wpięcie do systemu pompy ciepła za 35 tys. zł i fotowoltaiki za 30 tys. zł w tym samym roku wymaga starannego planowania, by nie przekroczyć progu.
Wskazówka praktyczna: odliczenia dokonuje się w zeznaniu PIT-36 lub PIT-37 za rok, w którym poniesiono wydatek. Faktura i przelew muszą być zaksięgowe w tym samym roku, inaczej ulga przepada. Rozliczenie wstecz obejmuje sześć lat podatkowych, ale każdy wydatk wymaga osobnego udokumentowania.
Kiedy dom można uznać za gotowy do ulgi
Art. 3 pkt 2a Prawa budowlanego definiuje budynek mieszkalny jednorodzinny jako obiekt służący zaspokajaniu potrzeb mieszkaniowych, stanowiący konstrukcyjnie samodzielną całość. Nie wymaga przy tym formalnego pozwolenia na użytkowanie ani zawiadomienia o zakończeniu budowy. Wystarczy, że budynek faktycznie istnieje, a inwestor dysponuje decyzją podatkową lub pozwoleniem na budowę.
Objaśnienia Ministerstwa Finansów z lipca 2025 r. (sygnatura DD3.8203.1.2025) zastąpiły wcześniejsze wytyczne z 2021 r. i wprowadziły łagodniejsze kryterium: dom uznaje się za istniejący, gdy został faktycznie wzniesiony, choćby nie uzyskał jeszcze wszystkich formalnych pozwoleń. To istotna zmiana, bo wcześniej inwestorzy musieli czekać na wpis do rejestru lub decyzję o pozwoleniu na użytkowanie.
Mimo liberalizacji stanowiska MF, Krajowa Informacja Skarbowa trzyma się twardszej linii. W praktyce oznacza to, że korzystna objaśniająca nota resortu nie chroni podatnika przed negatywną interpretacją wydaną na wniosek. Różnica stanowisk przekłada się na konkretne pieniądze: w spornych przypadkach warto złożyć wniosek o interpretację indywidualną, bo pozytywna odpowiedź daje prawną tarczę przed kontrolą skarbową.
Stanowisko ekspertów i głos z Sejmu - dlaczego fiskus blokuje rozszerzenie ulgi
Agata Malicka z kancelarii specjalizującej się w prawie podatkowym wskazuje, że KIS konsekwentnie dorzuca do ustawy warunki, których w niej nie ma. Przepis mówi o modernizacji budynku mieszkalnego jednorodzinnego, nie o modernizacji budynku zamieszkanego przez określony czas. Tymczasem organ odmawia prawa do ulgi osobom, które formalnie nie naruszyły żadnego zapisu ustawy.
Wiceminister finansów Jarosław Neneman w odpowiedzi na interpelację poselską nr 10646 przyznał, że resort dostrzega potrzebę doprecyzowania przepisów, ale rozszerzenie ulgi na nowe domy nie jest możliwy ze względu na procedurę nadmiernego deficytu. Limit 3% PKB dla deficytu sektora finansów publicznych i 60% PKB dla długu publicznego nie pozwalają na szersze otwarcie preferencji, nawet jeśli miałyby charakter inwestycyjny.
MF łagodnie (objaśnienia 2025)
Budynek uznaje się za istniejący, gdy został faktycznie wzniesiony. Decyzja podatkowa lub pozwolenie na budowę potwierdzają status właściciela. Wydatek po odbiorze, lecz przed uzyskaniem pozwolenia na użytkowanie, kwalifikuje się do ulgi.
KIS restrykcyjnie (interpretacje 2024-2025)
Dom musi być formalnie oddany do użytkowania. Montaż instalacji w ciągu 12 miesięcy od odbioru traktowany jest jako wykończenie. Brak wcześniejszej instalacji oznacza brak modernizacji.
W praktyce podatnik stoi między dwoma sprzecznymi sygnałami. Resort finansów, który tworzy prawo, mówi: tak, można. Krajowa Informacja Skarbowa, która je interpretuje, mówi: nie, nie można. W takim układzie jedyną pewną drogą pozostaje wniosek o interpretację indywidualną, na który KIS odpowiada w ciągu trzech miesięcy, a w przypadku przedłużenia do sześciu.
Jak bezpiecznie rozliczyć ulgę w nowym domu i uniknąć pułapki fiskusa
Sześć punktów kontrolnych pozwala oddzielić sytuacje bezpieczne od ryzykownych. Wszystkie muszą zaistnieć łącznie, inaczej odliczenie stoi pod znakiem zapytania.
- Budynek istnieje jako konstrukcja, choćby bez formalnego pozwolenia na użytkowanie.
- Właściciel widnieje w PIT jako osoba rozliczająca się z danego budynku.
- Wydatek mieści się na liście wydatków kwalifikowanych obowiązującej w danym roku.
- Faktura i przelew zostały zaksięgowane w tym samym roku podatkowym.
- Wydatek nie poniesiony w trakcie budowy w rozumieniu przepisów podatkowych.
- Modernizacja, nie wykończenie: instalacja zastępuje wcześniejszy układ lub stanowi ulepszenie istniejącego.
Kiedy złożyć wniosek o interpretację? W trzech scenariuszach: kwota wydatku przekracza 30 tys. zł, dom ma mniej niż rok od odbioru albo planowany montaż dotyczy systemu, którego wcześniej w budynku nie było. Wniosek kosztuje 40 zł od każdego stanu faktycznego i daje prawną ochronę na pięć lat, o ile podatnik zastosuje się do otrzymanej odpowiedzi.
Terminy są bezwzględne. Odliczenia dokonuje się w zeznaniu za rok, w którym poniesiono wydatek. Korekta wstecz sięga sześciu lat, ale wymaga złożenia korekty PIT wraz z uzasadnieniem i dokumentacją. Wielu podatników dowiaduje się o tym za późno, bo faktura opiewa na grudzień, a przelew poszedł w styczniu następnego roku, co przesuwa prawo do odliczenia o 12 miesięcy.
Uwaga: montaż instalacji w nowym domu tuż po odbiorze może zostać zakwestionowany jako element wykończenia, nie modernizacji. W takim przypadku nawet faktura z wyraźnym opisem fotowoltaiki nie chroni przed odmową odliczenia.
Dla inwestorów planujących budowę domu energooszczędnego najbezpieczniejszą ścieżką pozostaje rozdzielenie kosztów na dwa etapy: budowa bez elementów termomodernizacyjnych, a po formalnym oddaniu do użytkowania montaż instalacji w ramach odrębnego przedsięwzięcia. Taki porządek minimalizuje ryzyko zakwestionowania wydatku przez KIS i pozwala w pełni wykorzystać limit 53 tys. zł lub 106 tys. zł.
Źródła danych: objaśnienia Ministerstwa Finansów z lipca 2025 r. (sygnatura DD3.8203.1.2025), objaśnienia z 2021 r. (DD3.8203.1.2021), interpretacja KIS 0112-KDIL2-1.4011.378.2025.3.TR z 23 lipca 2025 r., interpelacja poselska nr 10646, odpowiedź wiceministra Jarosława Nenemana, art. 3 pkt 2a Prawa budowlanego, ustawa o PIT (art. 26h i nast.), komunikaty Krajowej Informacji Skarbowej. Dodatkowe dane cenowe: średnie stawki rynkowe dla pomp ciepła i fotowoltaiki w Polsce w 2025 r. według raportów branżowych.