Ulga termomodernizacyjna a wymiana dachu w 2025 roku
Wymiana dachu w 2025 roku nie uprawnia do ulgi termomodernizacyjnej wyłącznie dlatego, że na budynku pojawiło się nowe pokrycie. Odliczysz koszty, gdy w projekcie pojawi się warstwa, która realnie ogranicza ucieczkę ciepła przez przegrodę dachową, a faktura obejmie materiał i robociznę ściśle związane z poprawą współczynnika przenikania ciepła U. To różnica między zwykłym remontem a przedsięwzięciem, które zmienia bilans energetyczny domu, więc fiskus patrzy na dokumentację pod kątem tego właśnie celu.
- Jakie prace dachowe kwalifikują się do odliczenia
- Ocieplenie dachu a sama wymiana pokrycia - co faktycznie odliczysz
- Dokumentacja i koszty wymiany dachu krok po kroku
- Parametry techniczne izolacji dachowej
- Jak obliczyć kwotę odliczenia
- Typowe scenariusze inwestorów
- Najczęściej zadawane pytania
Jakie prace dachowe kwalifikują się do odliczenia
Przepisy o uldze termomodernizacyjnej nie wymieniają wprost czynności, lecz odwołują się do efektu: zmniejszenia zapotrzebowania budynku na energię potrzebną do ogrzewania lub chłodzenia. Dach podlega odliczeniu wtedy, gdy stanowi przegrodę ogrzewaną lub stykającą się z pomieszczeniami użytkowymi, a zakres robót obejmuje docieplenie lub wymianę przegrody z zachowaniem wymagań technicznych.
Do wydatków kwalifikowanych zaliczają się materiały izolacyjne wraz z paroizolacją i wiatroizolacją, a także robocizna związana z demontażem starego poszycia, montażem nowych warstw oraz odbudową pokrycia po ułożeniu ocieplenia. Koszt dachówki czy blachy sam w sobie nie podlega odliczeniu, lecz wchodzi w podstawę jako element niezbędny do zamknięcia połaci po pracach termomodernizacyjnych.
Granica bywa cienka: wymiana zniszczonej membrany dachowej z jednoczesnym dołożeniem 25 cm wełny mineralnej to inwestycja uprawniająca do ulgi. Wymiana membrany bez docieplenia to naprawa, której fiskus nie potraktuje jako termomodernizacji, nawet gdy wykonawca wystawi fakturę opisaną w podobny sposób. Kluczowy pozostaje dokument potwierdzający zmianę parametrów przegrody.
Co konkretnie możesz odliczyć
- Materiał izolacyjny: wełna mineralna, pianka PIR, styropian, celuloza, szkło piankowe.
- Warstwy towarzyszące: paroizolacja, wiatroizolacja, taśmy uszczelniające.
- Elementy konstrukcyjne potrzebne do montażu ocieplenia: kontrłaty, łaty, stelaż podwieszany.
- Robociznę obejmującą demontaż starego poszycia, ułożenie izolacji i odtworzenie pokrycia.
- Koszt pokrycia dachowego w proporcji odpowiadającej zakresowi prac termomodernizacyjnych.
Ocieplenie dachu a sama wymiana pokrycia - co faktycznie odliczysz
Najczęstsza pułapka polega na myleniu dwóch operacji: wymiany pokrycia oraz docieplenia połaci. Pierwsza z nich ma charakter remontowy i stanowi normalny koszt utrzymania nieruchomości, druga wpływa na charakterystykę energetyczną budynku. Urzędy skarbowe konsekwentnie różnicują te sytuacje w interpretacjach indywidualnych.
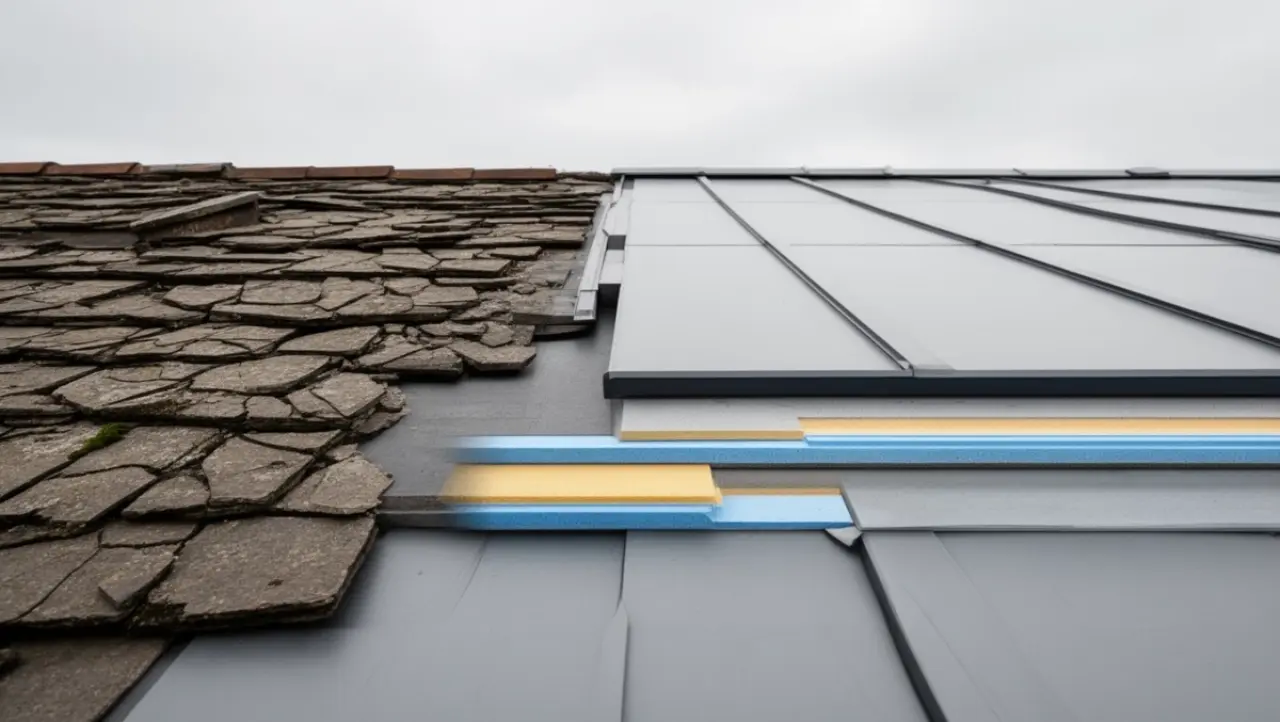
Gdy ekipa zrywa starą dachówkę, układa 30 cm wełny mineralnej λ = 0,035 W/(m·K) i montuje nową dachówkę ceramiczną, odliczasz materiał izolacyjny, robociznę oraz proporcjonalnie wartość pokrycia. Gdy ta sama ekipa zrywa starą dachówkę, wymienia membranę i kładzie nową dachówkę bez poprawy izolacji, całość traktujesz jako remont i nie korzystasz z ulgi.
Istnieje jeszcze trzeci scenariusz, który budzi najwięcej wątpliwości: docieplenie od strony poddasza użytkowego. W takim przypadku ocieplasz skosy poddasza płytami PIR o grubości 15-20 cm, nie naruszając pokrycia. Wydatki kwalifikują się, bo zmienia się parametr U przegrody, a pokrycie pozostaje nietknięte. Wystarczy faktura opisana jako „docieplenie skosów poddasza" oraz projekt albo obmiar potwierdzający grubość i rodzaj izolacji.
Kiedy wymiana dachu nie daje prawa do ulgi
Sytuacja bezsporna: wymiana dachówki z powodu jej zużycia, wymiana blachy na blachę bez zmiany izolacji, naprawa więźby po zalaniu, montaż nowych rynien. Wspólnym mianownikiem pozostaje brak wpływu na współczynnik przenikania ciepła U dachu ani na zmniejszenie strat ciepła przez przegrodę.
Dokumentacja i koszty wymiany dachu krok po kroku
Procedura odliczenia wymaga precyzyjnego śladu papierowego: od decyzji o zakresie prac aż po złożenie PIT za rok zakończenia inwestycji. Bez kompletu dokumentów urząd odmówi prawa do ulgi, nawet gdy fizycznie doszło do realnej poprawy energetycznej budynku.
Krok pierwszy obejmuje projekt lub przynajmniej zakres prac opisujący stan przed i po termomodernizacji. Wystarczy obmiar powierzchni dachu, grubość planowanej izolacji, deklarowany współczynnik λ materiału oraz oczekiwany współczynnik U przegrody. Pomocny bywa audyt energetyczny lub jego uproszczona wersja, choć przepisy nie narzucają konkretnej formy.
Krok drugi to faktury VAT wystawione na podatnika będącego właścicielem lub współwłaścicielem budynku mieszkalnego. Faktura powinna wskazywać rodzaj materiału, ilość, cenę jednostkową oraz odrębnie wyodrębnioną robociznę. Opis usługi typu „docieplenie dachu wraz z wymianą pokrycia" daje fiskusowi jasny sygnał, że inwestycja ma charakter termomodernizacyjny.
Krok trzeci dotyczy płatności: przelew bankowy lub zapłata kartą, bo tylko takie formy potwierdzają poniesienie wydatku. Gotówka, nawet przy paragonie fiskalnym, nie daje prawa do odliczenia, co wynika z art. 11 ustawy o PIT. Pojedyncza płatność powyżej 15 000 zł wymaga formy bezgotówkowej niezależnie od powyższego.
Krok czwarty to wpis do zeznania rocznego. Odliczenia dokonujesz w PIT-36 lub PIT-37 w rubryce „ulga termomodernizacyjna", podając łączną kwotę wydatków, dane nieruchomości oraz rok zakończenia inwestycji. Maksymalna kwota odliczenia wynosi 53 000 zł na podatnika, niezależnie od liczby przedsięwzięć, a niewykorzystaną część przenosisz na sześć kolejnych lat.
Najczęstsze błędy w dokumentacji
Błąd pierwszy: faktura zbiorcza na „remont dachu" bez wskazania izolacji i grubości. Błąd drugi: materiał izolacyjny ukryty pod pozycją „roboty blacharskie". Błąd trzeci: brak dowodu zapłaty przy płatności przelewem na konto firmowe różniące się od numeru z faktury. Każdy z tych braków może skutkować zakwestionowaniem ulgi w całości.
Parametry techniczne izolacji dachowej
Skuteczność docieplenia zależy od trzech parametrów: współczynnika przewodzenia ciepła λ, grubości warstwy i eliminacji mostków termicznych. Dach pochyły ocieplony wełną mineralną 30 cm przy λ = 0,035 W/(m·K) osiąga U ≈ 0,12 W/(m²·K), a przy 25 cm przy tej samej lambdzie U ≈ 0,14 W/(m²·K). Od 2021 r. wymagania techniczne dla dachów i stropodachów wynikają z rozporządzenia w sprawie warunków technicznych, jakim powinny odpowiadać budynki i ich usytuowanie i mówią o U ≤ 0,15 W/(m²·K).
Materiały różnią się nie tylko lambdą, lecz także zachowaniem pod obciążeniem, paroprzepuszczalnością i klasą reakcji na ogień. Wełna mineralna utrzymuje klasę A1 lub A2-s1,d0, czyli nie przyczynia się do rozwoju pożaru, a jednocześnie przepuszcza parę wodną, co chroni więźbę przed zawilgoceniem. PIR przy mniejszej grubości daje lepszą izolacyjność, lecz wymaga starannego uszczelnienia styków, bo inaczej powstają mostki liniowe obniżające efektywność.
Porównanie materiałów izolacyjnych do dachu
| Materiał | Lambda λ [W/(m·K)] | Grubość dla U = 0,15 [cm] | Ciężar [kg/m²] | Orientacyjna cena [PLN/m²] |
|---|---|---|---|---|
| Wełna mineralna skalna | 0,035-0,040 | 24-27 | 15-25 | 60-120 |
| Wełna mineralna szklana | 0,030-0,036 | 21-25 | 5-12 | 50-100 |
| PIR / PUR płyty | 0,022-0,028 | 15-19 | 4-8 | 120-220 |
| Styropian EPS | 0,031-0,038 | 22-26 | 5-10 | 45-90 |
| Celuloza (wdmuchiwanie) | 0,037-0,040 | 26-28 | 30-50 | 70-130 |
| Szkło piankowe | 0,038-0,045 | 27-32 | 100-120 | 180-300 |
Ceny obejmują materiał wraz z montażem na połaci o powierzchni 120-200 m², bez kosztu pokrycia. Przy dachu o skomplikowanej geometrii koszt robocizny rośnie o 15-30%, bo przycinanie warstw wydłuża czas pracy.
Kiedy nie stosować danego materiału
Wełna mineralna nie sprawdza się w dachach płaskich bez wentylowanej szczeliny, bo wilgoć kondensuje w warstwie i obniża parametry. PIR nie toleruje błędów montażowych przy paroizolacji, a złe uszczelnienie prowadzi do punktowej kondensacji. Styropian nie powinien stykać się z elementami narażonymi na temperaturę powyżej 80°C, więc przy kominach ceramicznych konieczna jest dodatkowa osłona. Celuloza wymaga suchego wdmuchiwania i nie nadaje się do dachów narażonych na zacieki. Szkło piankowe jest nieopłacalne przy dachach pochyłych o dużej powierzchni, choć wygrywa na stropodachach odwróconych.
Jak obliczyć kwotę odliczenia
Podstawą odliczenia jest suma wydatków udokumentowanych fakturami, obejmujących zarówno materiał izolacyjny, jak i robociznę oraz proporcjonalnie wartość pokrycia dachowego. Przy dachu o powierzchni 150 m² i łącznym koszcie 75 000 zł (materiał 45 000 zł, robocizna 25 000 zł, pokrycie 5 000 zł) odliczasz całość 75 000 zł, o ile wszystkie pozycje są związane z pracami termomodernizacyjnymi.
Przy inwestycjach mieszanych, na przykład gdy pokrycie kosztuje 40 000 zł, a docieplenie 35 000 zł, kluczowe staje się wykazanie, że pokrycie jest niezbędne do zamknięcia przegrody po dociepleniu. Wystarczy projekt lub kosztorys pokazujący, że bez zdjęcia i ponownego ułożenia pokrycia nie da się poprawić izolacji. Urzędy akceptują takie rozliczenie, gdy dokumentacja jasno wyodrębnia zakres termomodernizacyjny.
Limity i terminy
Limit 53 000 zł obowiązuje łącznie na wszystkie przedsięwzięcia termomodernizacyjne danego podatnika, niezależnie od liczby budynków. Niewykorzystaną kwotę przenosisz na sześć kolejnych lat rozliczeniowych. Inwestycję uznajesz za zakończoną w roku, w którym poniosłeś ostatni wydatek, a odliczenia dokonujesz w zeznaniu za ten właśnie rok. W przypadku małżonków limit 53 000 zł dotyczy każdego z osobna, o ile oboje są właścicielami.
Typowe scenariusze inwestorów
Scenariusz pierwszy: właściciel domu z 2005 roku wymienia pokrycie po gradobiciu. Wykonawca proponuje dołożenie 20 cm wełny. Koszt materiału 18 000 zł, robocizna 12 000 zł, pokrycie 30 000 zł. Pod odliczenie podlega 60 000 zł, jeśli faktury wyodrębniają pozycje i potwierdzają cel termomodernizacji.
Scenariusz drugi: właściciel adaptuje poddasze nieużytkowe na sypialnie. Ociepla skosy PIR 18 cm oraz strop między krokwiami, nie ruszając dachówki. Wydatki 40 000 zł w całości podlegają odliczeniu, bo zmienia się parametr U przegrody.
Scenariusz trzeci: wspólnota mieszcząca bloki z wielkiej płyty remontuje dach płaski. Odliczenie przysługuje jedynie członkom wspólnoty będącym osobami fizycznymi i wyłącznie w części kosztów przypadających na ich udziały, co wymaga uchwały i rozliczenia proporcjonalnego.
Najczęściej zadawane pytania
Czy sama wymiana dachu bez docieplenia daje prawo do ulgi?
Nie daje, bo przepisy wiążą ulgę z poprawą efektywności energetycznej. Wymiana samego pokrycia nie zmienia współczynnika U przegrody, więc urząd skarbowy potraktuje ją jako zwykły remont.
Czy mogę odliczyć koszt dachówki?
Tak, ale wyłącznie jako element niezbędny do wykonania docieplenia. Faktura powinna wskazywać, że dachówka stanowi część inwestycji termomodernizacyjnej, a jej wymiana wynika z konieczności zdjęcia starego pokrycia.
Ile lat mogę rozliczać ulgę?
Sześć kolejnych lat po roku zakończenia inwestycji, do wyczerpania limitu 53 000 zł. Niewykorzystana część przepada po upływie tego terminu.
Czy muszę mieć projekt albo audyt?
Przepisy nie wymagają konkretnej formy dokumentacji, lecz w razie kontroli musisz wykazać zakres prac i ich wpływ na parametry przegrody. Projekt, kosztorys lub obmiar wystarczą, pod warunkiem że wskazują grubość i rodzaj izolacji oraz pole powierzchni.
Czy ulga obejmuje docieplenie stropu, nie dachu?
Tak, jeśli strop oddziela część ogrzewaną od nieużytkowego poddasza lub od zimnego strychu. Warunek pozostaje ten sam: zmiana współczynnika U przegrody i odpowiednia dokumentacja.
Czy mogę łączyć ulgę z dofinansowaniem z programu Czyste Powietrze?
p>Nie. Koszty sfinansowane dotacją lub ulgą z innego programu nie podlegają odliczeniu termomodernizacyjnemu, bo nie stanowią wydatku poniesionego przez podatnika. Możesz jednak odliczyć wkład własny, jeśli faktury wyodrębniają tę część i potwierdzają płatność z Twoich środków.Kluczem do odliczenia jest wykazanie, że wymiana dachu to nie remont, lecz przedsięwzięcie zmieniające izolacyjność przegrody. Bez warstwy ocieplenia i jej udokumentowania fiskus nie uzna wydatków za kwalifikowane, niezależnie od tego, ile zapłacono za dachówkę czy blachę. Przy dobrze przygotowanej dokumentacji ulga termomodernizacyjna 2025 obejmuje materiał, robociznę i pokrycie w zakresie niezbędnym do zamknięcia połaci po dociepleniu, a limit 53 000 zł możesz rozłożyć na sześć lat.
Źródła
Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, art. 26h, art. 11 ust. 3a (tekst jednolity: isap.sejm.gov.pl). Rozporządzenie Ministra Infrastruktury i Budownictwa z dnia 14 listopada 2017 r. zmieniające rozporządzenie w sprawie warunków technicznych, jakim powinny odpowiadać budynki i ich usytuowanie (isap.sejm.gov.pl). Polska Norma PN-EN 13162 dotycząca wyrobów z wełny mineralnej. Interpretacje indywidualne Dyrektora Krajowej Informacji Skarbowej dotyczące ulgi termomodernizacyjnej i wymiany dachu (eureka.mf.gov.pl). Dokumentacja techniczna producentów izolacji: Rockwool, Isover, Kingspan, Balex Metal.